
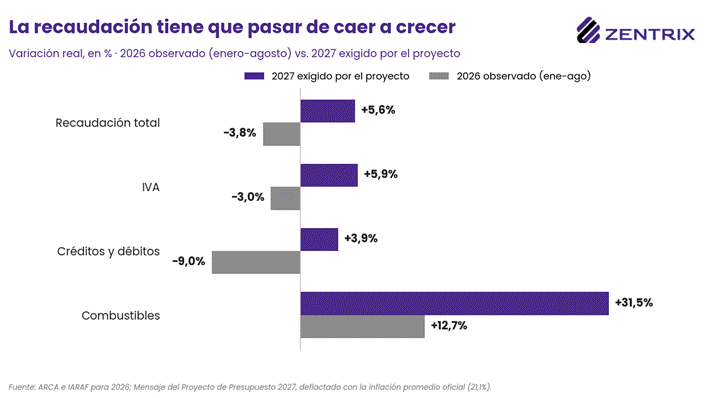
El análisis de Zentrix Consultora sobre el Proyecto de Presupuesto 2027 muestra, además, un esquema con superávit y desinflación, pero construido sobre supuestos exigentes: la recaudación debe crecer 5,6% real el año próximo, cuando en lo que va de 2026 acumula una caída de 3,8%.
El proyecto que el Poder Ejecutivo Nacional (PEN) envió al Congreso fija gastos de la Administración Nacional por $ 202,1 billones (casi USD 131 mil millones) y recursos por $ 202,35 billones, con un resultado financiero en equilibrio. El gasto total crece 3,4% en términos reales respecto del crédito vigente de 2026, calculado con la inflación promedio del 21,1% que prevé el Ministerio de Economía de la Nación.
Del lado de los ingresos, la meta exige un cambio de tendencia: el IVA debe crecer el 5,9% real, el impuesto a los créditos y débitos el 3,9% y la recaudación total el 5,6%, mientras que entre enero y agosto de 2026 esos mismos tributos vienen cayendo el 3%, el 9% y el 3,8%, respectivamente.
La presión tributaria sube del 21,06% al 21,70% del PBI, sin impuestos nuevos, impulsada por la actualización del impuesto a los combustibles, los anticipos de Ganancias y el comercio exterior, al mismo tiempo que bajan las contribuciones patronales, las retenciones y Bienes Personales.
La consistencia de los supuestos macroeconómicos es el primer punto a observar. El Gobierno nacional proyecta para 2027 un crecimiento del 4%, una inflación del 18% de diciembre a diciembre y un dólar que cerrará el año en $ 1.847,6, con una suba del 15,5%, inferior a la de los precios. Esa combinación implica una apreciación real del peso por segundo año consecutivo, que el propio Mensaje estima en el 6,7% para 2026 y el 1,2% para 2027, y que se refleja en un superávit comercial que se reduce de USD 16.951 millones a USD 15.560 millones. El antecedente inmediato suma cautela: el Presupuesto 2026 se aprobó con una inflación prevista del 10,1% y un crecimiento del 5%, y el proyecto actual estima ahora para ese mismo año un 29% y un 3%.
El margen para absorber un desvío es acotado. En la Administración Nacional, el superávit primario de $ 15,36 billones supera a los intereses de la deuda, de $ 15,11 billones, por apenas $ 0,25 billones, el 1,6%. Como el artículo 1° del proyecto obliga a cerrar la ejecución con resultado equilibrado o superavitario, una recaudación por debajo de lo previsto se traduce en ajustes del gasto durante el año, que el PEN realiza con las facultades de reasignación que le otorga la ley, sin volver a pasar por el Congreso.
La distribución del gasto muestra ganadores y perdedores. De las 29 funciones que clasifica el presupuesto, 17 crecen en términos reales y 12 caen. Las mayores subas corresponden a Relaciones Interiores, que incluye $ 520.093 millones para organizar las elecciones de 2027, y a Salud (+15,4%), impulsada por la asistencia financiera al PAMI. Las mayores caídas respecto del Presupuesto 2026 se concentran en Energía y Combustibles (−16,8%), por la reducción de subsidios, e Inteligencia (−12,8%). El servicio de la deuda cae 4% real, porque la partida registra solo intereses y los de la deuda en pesos se capitalizan y se contabilizan al vencimiento.
La partida que más crece es Obligaciones a cargo del Tesoro, que pasa de $ 5,6 a $ 14,8 billones, un aumento real del 116,9%. No se trata de un ministerio, sino de una jurisdicción administrada por la Secretaría de Hacienda, que financia al PAMI, a las empresas ferroviarias y viales, a ENARSA y a otros entes. Más de la mitad de su crédito, $ 7,68 billones, figura como “otras asistencias financieras”, sin beneficiario definido: incluye una reserva de $ 1,45 billones para salarios públicos y $ 5,31 billones de transferencias sociales cuyo destino se define durante la ejecución.